

Jeudi, l’inflation de la zone euro du mois d’août a été revue à la baisse à 3,2 % sur un an, contre 3,3 % précédemment annoncé, mais elle a été confirmée à 2,1 % hors alimentation et énergie.
Aux États-Unis, les nouvelles inscriptions au chômage hebdomadaires ont reculé à 196k, alors qu’elles étaient attendues à 208k. En moyenne sur 4 semaines, elles baissent légèrement à 203,25k et le total des demandeurs d’emploi continus chute plus qu’attendu à 1,73 million, son plus bas niveau depuis fin 2023.
Permis de construire et mises en chantier ont reculé de -2,7 % et -2,6 % respectivement. L’indice d’activité de la Fed de Philadelphie a moins baissé que prévu, à 37,8. Cela reste un niveau parmi les plus élevés sur cinq ans.
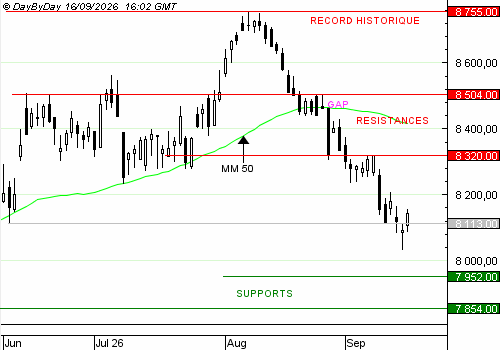
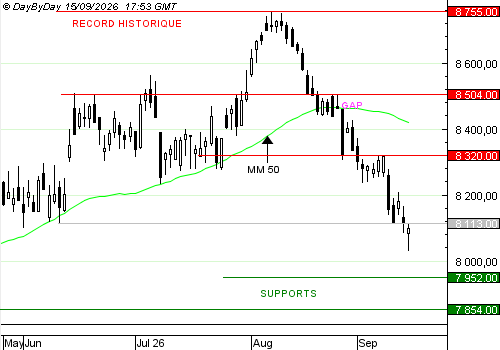
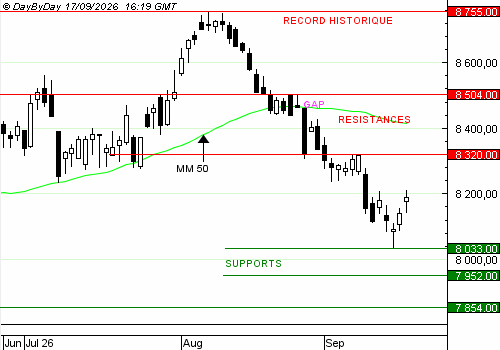
Les analystes de DayByDay constatent la formation d’une bougie avec un petit corps blanc, et des ombres plus grandes que le corps. L’indice a poursuivi son rebond. Renault et Stellantis se sont distingués à +2,4 %, avec les autos allemandes. EssilorLuxottica chute encore de -2,5 % et sera bientôt divisée par deux depuis janvier.
Le Cac 40 a encore un peu de temps de rebond devant lui pour tenter d’approcher de la résistance à 8 320 points dans les jours qui viennent.
Analyse Technique :
S1: 8033 | S2 : 8113
R1: 8320 | R2 : 8504
« ©DayByDay – Valérie Gastaldy – Stratégiste, Associée»